Podatek od nieruchomości budowa domu — zasady opodatkowania, terminy i zgłoszenie inwestycji
Realizacja własnego budynku mieszkalnego wiąże się ze skomplikowanymi procedurami formalnoprawnymi, a zagadnienie, jakim jest podatek od nieruchomości budowa domu, stanowi jeden z najczęstszych punktów nieporozumień na linii inwestor – urząd gminy. Wielu właścicieli działek obawia się, że samo wbicie pierwszej łopaty, wylanie fundamentów czy postawienie ścian w stanie surowym skutkuje natychmiastowym naliczeniem daniny za budynek mieszkalny. Polskie prawo podatkowe przewiduje jednak precyzyjne reguły określające moment, w którym powstaje obowiązek podatkowy dla nowo wznoszonych obiektów, a także reguluje status działki w trakcie trwania robót budowlanych.
Status działki w trakcie robót: podatek od nieruchomości a rozpoczęta budowa
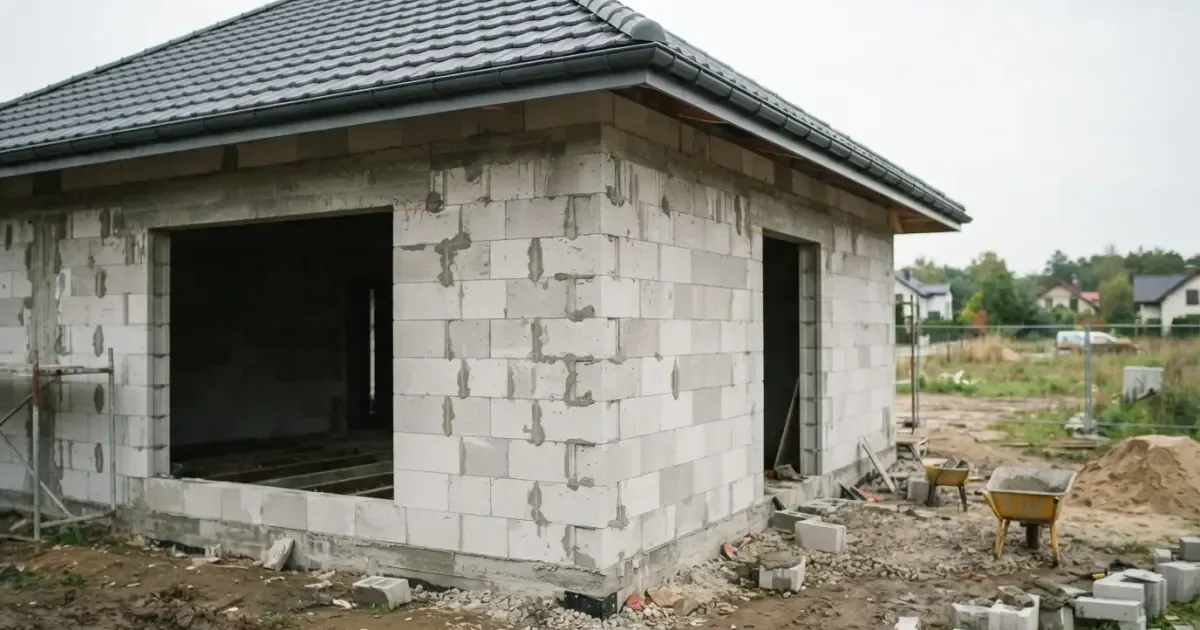
Kiedy analizowana jest relacja: podatek od nieruchomości a rozpoczęta budowa, fundamentalne znaczenie ma rozróżnienie dwóch odrębnych przedmiotów opodatkowania: gruntu oraz wznoszonego na nim budynku. O ile sam budynek w trakcie realizacji nie podlega opodatkowaniu, o tyle grunt jest opodatkowany nieprzerwanie przez cały czas trwania prac budowlanych.
Kwalifikacja podatkowa działki zależy od zapisów w Ewidencji Gruntów i Budynków (EGiB). Zgodnie z art. 21 ustawy z dnia 17 maja 1989 r. – Prawo geodezyjne i kartograficzne, dane zawarte w ewidencji stanowią podstawę wymiaru podatków dla organów samorządowych:
- Działka budowlana (symbol B): Jeżeli grunt w EGiB został sklasyfikowany jako tereny mieszkaniowe, inwestor płaci podatek od nieruchomości według stawki dla tzw. gruntów pozostałych (art. 5 ust. 1 pkt 1 lit. c ustawy o podatkach i opłatach lokalnych – u.p.o.l.).
- Działka rolna (symbole R, Ł, Ps): Do momentu wyłączenia gruntu z produkcji rolniczej i wprowadzenia zmian w EGiB przez starostwo powiatowe, z terenu tego odprowadzany jest podatek rolny. Dopiero po geodezyjnym przekwalifikowaniu fragmentu zajętego pod inwestycję na użytek mieszkaniowy gmina zaczyna naliczać podatek od nieruchomości.
Wznoszenie murów, montaż dachu czy instalacji wewnętrznych nie zmienia stawki podatku od gruntu, o ile nie uległy zmianie dane ewidencyjne w starostwie.
Kiedy budynek staje się przedmiotem podatku: art. 6 ust. 2 i reguła 1 stycznia
Zasady naliczania podatku od nowo wzniesionego budynku reguluje art. 6 ust. 2 ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych. Zgodnie z tym przepisem, jeżeli okolicznością decydującą o obowiązku podatkowym jest istnienie budynku lub jego części, obowiązek ten powstaje z dniem 1 stycznia roku następującego po roku, w którym budowa została zakończona albo w którym rozpoczęto użytkowanie budynku lub jego części przed ich ostatecznym wykończeniem.
Konstrukcja ta oznacza dla inwestora tzw. wakacje podatkowe w roku ukończenia prac. Przykładowo, jeśli budowa domu zostanie sfinalizowana w marcu lub we wrześniu danego roku, podatek od powierzchni użytkowej budynku zacznie być naliczany dopiero od 1 stycznia kolejnego roku kalendarzowego.
W procedurze budowlanej kluczowe są dwa tryby formalnego zakończenia inwestycji:
- Procedura milczącej zgody: W standardowym budownictwie jednorodzinnym inwestor składa zawiadomienie o zakończeniu budowy do właściwego Powiatowego Inspektoratu Nadzoru Budowlanego (PINB). Jeśli organ w terminie 14 dni nie wniesie sprzeciwu, obiekt uznaje się za formalnie dopuszczony do użytku.
- Decyzja administracyjna: W przypadkach wskazanych w art. 55 Prawa budowlanego inwestor musi uzyskać formalne pozwolenie na użytkowanie, które po uprawomocnieniu stanowi oficjalny dowód zakończenia procesu budowlanego.
Warto pamiętać, że w orzecznictwie Naczelnego Sądu Administracyjnego (m.in. wyrok NSA z dnia 31 stycznia 2023 r., sygn. akt III FSK 1582/21 oraz wyrok NSA z dnia 14 lutego 2024 r., sygn. akt III FSK 4283/21) podkreśla się autonomię prawa podatkowego. W ocenie sądów decydujący jest faktyczny stan gotowości budynku do zamieszkania, który organy podatkowe mogą weryfikować na podstawie wpisów kierownika budowy w dzienniku budowy.
Niezakończona budowa a podatek od nieruchomości — pułapka faktycznego zamieszkania
Kwestia ta rodzi szczególne komplikacje w kontekście zagadnienia: niezakończona budowa a podatek od nieruchomości, w szczególności gdy inwestor decyduje się na wcześniejsze zamieszkanie w nieukończonym jeszcze obiekcie. Druga przesłanka z art. 6 ust. 2 u.p.o.l. wskazuje wprost, że rozpoczęcie użytkowania budynku lub jego części przed ostatecznym wykończeniem skutkuje powstaniem obowiązku podatkowego od 1 stycznia roku następnego.
Jeżeli właściciel wprowadzi się do domu w trakcie trwania prac elewacyjnych lub przed zagospodarowaniem poddasza, organy podatkowe uznają ten moment za początek użytkowania. Zgodnie z dominującą linią orzeczniczą sądów administracyjnych (np. wyrok NSA z dnia 8 maja 2014 r., sygn. akt II FSK 1228/12), zamieszkanie choćby w części pomieszczeń mieszkalnych pozwala na objęcie podatkiem od nieruchomości całej bryły obiektu, o ile spełnia ona podstawowe warunki techniczne schronienia i bytowania. Prowadzenie drobnych prac wykończeniowych czy porządkowych nie odsuwa terminu opodatkowania na kolejny rok.
Maksymalne stawki podatku w latach 2024–2026
Wysokość opłat zależy od powierzchni użytkowej budynku oraz powierzchni działki, a także stawek uchwalanych corocznie przez poszczególne gminy. Samorządy nie mogą jednak przekraczać limitów ogłaszanych w obwieszczeniach Ministra Finansów.
| Kategoria opodatkowania | 2024 r. | 2025 r. | 2026 r. | Jednostka miary |
|---|---|---|---|---|
| Budynki mieszkalne lub ich części | 1,15 zł | 1,19 zł | 1,25 zł | za 1 m² powierzchni użytkowej |
| Grunty pozostałe (w tym pod budynkami mieszkalnymi) | 0,71 zł | 0,73 zł | 0,77 zł | za 1 m² powierzchni |
| Budynki pozostałe (m.in. garaże wolnostojące) | 11,17 zł | 11,48 zł | 12,00 zł | za 1 m² powierzchni użytkowej |
| Grunty związane z prowadzeniem działalności gospodarczej | 1,34 zł | 1,38 zł | 1,45 zł | za 1 m² powierzchni |
Dane: Obwieszczenia Ministra Finansów w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych na lata 2024–2026 (M.P. z 2023 r. poz. 774, M.P. z 2024 r. poz. 716, M.P. z 2025 r. poz. 726)
Procedura zgłoszenia: formularz IN-1 i terminy płatności
Osoby fizyczne będące właścicielami nieruchomości mają obowiązek złożyć informację o nieruchomościach i obiektach budowlanych na formularzu IN-1 wraz z załącznikiem ZIN-1 do właściwego wójta, burmistrza lub prezydenta miasta. Podstawą prawną jest art. 6 ust. 6 u.p.o.l., który wyznacza termin 14 dni od dnia wystąpienia okoliczności uzasadniających powstanie obowiązku podatkowego.
Ponieważ w myśl ustawy obowiązek podatkowy dla nowego budynku powstaje 1 stycznia, termin na złożenie formularza mija formalnie 15 stycznia tego roku. W praktyce urzędy gmin przyjmują dokumenty zaraz po uzyskaniu dokumentów odbiorowych, co ułatwia terminowe wydanie decyzji wymiarowej.
Podatek dla osób fizycznych ustalany jest w drodze decyzji administracyjnej i płatny w czterech proporcjonalnych ratach:
- I rata: do 15 marca,
- II rata: do 15 maja,
- III rata: do 15 września,
- IV rata: do 15 listopada.
Jeżeli roczna kwota podatku nie przekracza 100 zł, całość należności uiszcza się jednorazowo w terminie płatności pierwszej raty.
Podsumowanie dla inwestora
Przejrzyste zaplanowanie harmonogramu budowy pozwala uniknąć nieporozumień z urzędem gminy. Kluczowe reguły sprowadzają się do trzech faktów: w trakcie wznoszenia murów inwestor płaci podatek wyłącznie od działki, sam budynek wchodzi do ewidencji podatkowej dopiero od 1 stycznia kolejnego roku po ukończeniu budowy lub zamieszkaniu, a formalności zgłoszeniowe na druku IN-1 należy sfinalizować w urzędzie gminy w terminie 14 dni.